何が変わったか
電子帳簿保存法は、帳簿書類の電子保存に関する3つの区分(電子帳簿等保存・スキャナ保存・電子取引)を定めています。このうち電子取引——メール添付のPDF、ウェブサイトからダウンロードした領収書、クラウド上でやり取りした請求書、EDIなど、紙を介さずに授受した取引情報——については、2024年1月1日から、電子データのまま保存することが義務です。
2022年1月の改正で義務化されたものの、2023年12月31日まではやむを得ない事情があれば紙に印刷して保存することが認められていました(宥恕措置)。この宥恕措置が終了し、現在は、電子で受け取ったものを紙に印刷して保存するだけでは、法律上の保存要件を満たしません。
保存にあたっては、①改ざん防止の措置(タイムスタンプの付与、訂正・削除の履歴が残るシステムの利用、または訂正・削除の防止に関する事務処理規程の作成・運用のいずれか)と、②取引年月日・金額・取引先で検索できること、③ディスプレイとプリンタを備え付けることが要件です。
②の検索要件は、基準期間の売上高が5,000万円以下の事業者、または電子データを出力した書面を日付・取引先ごとに整理して提示できる事業者については、税務調査でデータのダウンロードの求めに応じられれば免除されます。
電子で届いた請求書は、電子データを残す
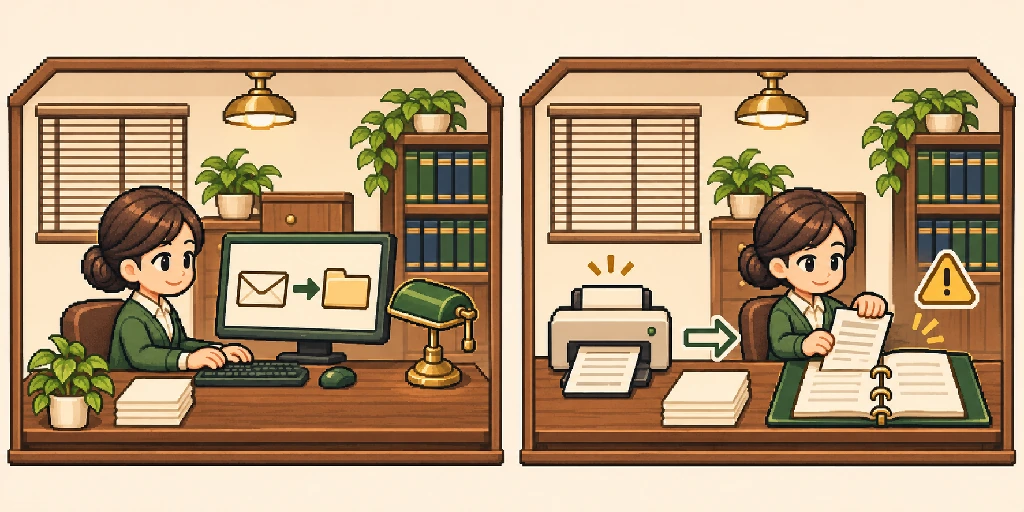
電子データを保存
メール添付やダウンロードした取引データを残します。
紙に印刷するだけでは不足
印刷して保管しても、電子データの保存は必要です。
会社が備えること
最初にやるのは、自社の電子取引の洗い出しです。取引先からメールで届く請求書、Amazonや楽天など通販サイトの領収書、クレジットカードの利用明細(ウェブ上のみのもの)、クラウド会計や請求書サービスを通じた授受、電子契約サービスの契約書——いずれも電子取引に当たります。取引先ごと、媒体ごとに一覧にします。
次に、保存先と探し方を決めます。専用のシステムを使う方法と、共有フォルダに規則的なファイル名(例:20260929_株式会社A_110000.pdf)で保存する方法があります。後者でも、検索要件の免除を受けられる規模であれば、法律上の要件を満たせます。
改ざん防止の方法は、3つのうち最も手間の少ない「事務処理規程」を作る方法が、小規模な事業者では現実的です。国税庁がひな型を公表しており、自社名を入れて社内で運用すれば足ります。システムを使う場合は、そのシステムが訂正・削除の履歴を残すものかを確認します。
注意点
送った側にも保存義務があります。自社がメールで送った請求書の控えも、電子取引のデータとして保存が必要です。
要件を満たしていない場合の直接の罰則はありませんが、税務調査で電子取引の保存が確認できないと、青色申告の承認取消しの検討対象になり得るほか、隠蔽・仮装があった場合の重加算税が10%加重されます。
猶予措置として、「相当の理由」があり、税務調査でデータのダウンロードの求めと出力書面の提示・提出に応じられる場合は、検索要件・改ざん防止の要件を満たしていなくても保存要件を満たすものとして扱われます。ただし、これは「紙だけ残せばよい」という意味ではなく、電子データそのものを保存していることが前提です。